Domain btmb.de kaufen?
Wir ziehen mit dem Projekt
btmb.de um.
Sind Sie am Kauf der Domain
btmb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain btmb.de kaufen?
Was ist eine Prolongation des Darlehens?
Eine Prolongation des Darlehens bezieht sich auf die Verlängerung der Laufzeit eines bestehenden Darlehensvertrags. Dies geschieht in der Regel, wenn der Kreditnehmer nicht in der Lage ist, das Darlehen zum vereinbarten Fälligkeitsdatum vollständig zurückzuzahlen. Durch die Prolongation wird die Rückzahlungsfrist verlängert, was dem Kreditnehmer mehr Zeit gibt, um das Darlehen zurückzuzahlen. In vielen Fällen sind jedoch zusätzliche Zinsen oder Gebühren mit einer Prolongation verbunden, da die Bank dadurch länger auf ihr Geld warten muss. Es ist wichtig, die genauen Bedingungen und Kosten einer Prolongation sorgfältig zu prüfen, bevor man sich dafür entscheidet. **
Wie funktioniert die Beantragung und Rückzahlung eines Darlehens? Was sind die üblichen Konditionen und Voraussetzungen für die Gewährung eines Darlehens?
Die Beantragung eines Darlehens erfolgt in der Regel bei einer Bank oder einem Kreditinstitut, wo der Kreditnehmer einen Antrag stellt und seine Bonität nachweist. Nach Genehmigung des Darlehensvertrags wird das Geld ausgezahlt und in regelmäßigen Raten zurückgezahlt. Die üblichen Konditionen für die Gewährung eines Darlehens sind die Bonität des Kreditnehmers, die Höhe des Darlehens, die Laufzeit und der Zinssatz. **
Ähnliche Suchbegriffe für Darlehens
Top-Angebote
Produkte zum Begriff Darlehens:
-
Siemens 6GK58966MH000AA0 Mobilfunk-AntenneANT896-6MH Mobilfunkantenne für GSM (2G), UMTS (3G) und LTE (4G) Netze, für Bahnapplikationen geeignet, omnidirektionale Charakteristik, inkl. N-Connect female Asnchluß, 5/6 dBi, IP69K (-40...+85°C), Länderzulassungen beachten, Montage auf Fahrzeugdach, Kompaktanleitung auf Papier deutsch/englisch, Lieferumfang: 1x ANT 896-6MH,. SCALANCEAntenneAntenne ANT896-6MHEinsatz für Router, Modems und Kommunikationsprozessoren für die Mobilfunkstandards GSM (2G), UMTS (3G), LTE (4G). Besonders gut geeignet für den Einsatz im Bahnumfeld. Applikationsbeispiele: - Telecontrol-Anwendungenin Bahnapplikationen. - Teleservice-Anwendungen, z. B. im Maschinenbau. - Weitere Anwendungen, z. B.Videoüberwachung in Zügen.- Höhere Zuverlässigkeit von Funkverbindungen durch Optimierung von Empfang und Abstrahlung der Signale. - Kostengünstige Verbindung zu Geräten in abgelegener, schwer zugänglicher oder aggressiver Umgebung. - Aufbau einer zuverlässigen Mobilfunk-Infrastruktur durch abgesetzte Antennen, auch wenn die Mobilfunkgeräte z. B. im Schaltschrank eingebaut sind.455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen verschiedene Zinssätze die Gesamtkosten eines Darlehens?
Niedrigere Zinssätze führen zu niedrigeren Gesamtkosten eines Darlehens, da weniger Zinsen gezahlt werden müssen. Höhere Zinssätze erhöhen die Gesamtkosten eines Darlehens, da mehr Zinsen gezahlt werden müssen. Die Wahl des richtigen Zinssatzes kann erhebliche Auswirkungen auf die Gesamtkosten eines Darlehens haben. **
-
Welche Faktoren beeinflussen die Finanzierungskonditionen eines Kredits oder Darlehens?
Die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits sind entscheidende Faktoren, die die Finanzierungskonditionen beeinflussen. Zudem spielen auch der aktuelle Zinssatz am Markt, die Art des Kredits sowie das Risiko für den Kreditgeber eine Rolle. Eine gute Bonität und Sicherheiten können zu besseren Konditionen führen, während ein höheres Risiko zu höheren Zinsen und strengeren Bedingungen führen kann. **
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen eines Darlehens?
Je länger die Kreditlaufzeit, desto niedriger sind die monatlichen Ratenzahlungen, da der Betrag über einen längeren Zeitraum verteilt wird. Eine längere Laufzeit bedeutet jedoch auch insgesamt höhere Zinskosten. Eine kürzere Kreditlaufzeit führt zu höheren monatlichen Raten, aber insgesamt niedrigeren Zinskosten. **
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen eines Darlehens?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Betrag über einen längeren Zeitraum verteilt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Raten, da der Darlehensbetrag schneller zurückgezahlt werden muss. Die Gesamtkosten des Darlehens steigen mit einer längeren Kreditlaufzeit aufgrund der höheren Zinsen. **

Welche Auswirkungen hat die Zinszahlung auf die Gesamtkosten eines Darlehens?
Die Zinszahlung erhöht die Gesamtkosten eines Darlehens, da sie zusätzlich zum zurückgezahlten Kapitalbetrag geleistet werden muss. Je höher der Zinssatz ist, desto mehr Zinsen müssen insgesamt gezahlt werden. Eine längere Laufzeit des Darlehens führt ebenfalls zu höheren Gesamtkosten aufgrund der zusätzlichen Zinszahlungen. **
Was ist der übliche Zeitrahmen für die Rückzahlung eines Darlehens?
Der übliche Zeitrahmen für die Rückzahlung eines Darlehens variiert je nach Art des Darlehens und den Vereinbarungen zwischen Kreditgeber und Kreditnehmer. Typische Rückzahlungsfristen reichen von wenigen Monaten bis zu mehreren Jahren. Hypothekendarlehen haben oft Rückzahlungsfristen von 15 bis 30 Jahren. **
Top-Angebote
Produkte zum Begriff Darlehens:
-
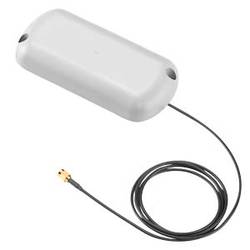
Siemens 6NH98701AA00 Mobilfunk-AntenneANT794-3M Mobilfunkantenne für 2G, GSM Netze, Flachantenne für 900/1800/ 1900MHz, witterungsbeständig für Innen- und Außenbereich, 1,2 m Anschlusskabel fest mit der Antenne verbunden, SMA-Stecker, inkl. Montage-Klebeband. SCALANCEAntenneAntenne ANT794-3MEinsatz für Router, Modems und Kommunikationsprozessoren für die Mobilfunkstandards GSM (2G), UMTS (3G), LTE (4G). Applikationsbeispiele: - Telecontrol-Anwendungen, z. B. im Umfeld von Wasser- und Abwasseranlagen sowie Öl- und Gas-Applikationen, Anwendungen im Bahnumfeld oder bei Public Transportation. - Teleservice-Anwendungen, z. B. im Maschinenbau. - Weitere Anwendungen, z. B. Automatisierung von Energieverteilnetzen (Smart Grid), Videoüberwachung.- Höhere Zuverlässigkeitvon Funkverbindungen durch Optimierung von Empfang und Abstrahlung der Signale. - Kostengünstige Verbindung zu Geräten in abgelegener, schwer zugänglicher oder aggressiver Umgebung. - Aufbau einer zuverlässigen Mobilfunk-Infrastruktur durch abgesetzte Antennen, auch wenn die Mobilfunkgeräte z. B. im Schaltschrank eingebaut sind.90,56 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Siemens 6GK58966MH000AA0 Mobilfunk-AntenneANT896-6MH Mobilfunkantenne für GSM (2G), UMTS (3G) und LTE (4G) Netze, für Bahnapplikationen geeignet, omnidirektionale Charakteristik, inkl. N-Connect female Asnchluß, 5/6 dBi, IP69K (-40...+85°C), Länderzulassungen beachten, Montage auf Fahrzeugdach, Kompaktanleitung auf Papier deutsch/englisch, Lieferumfang: 1x ANT 896-6MH,. SCALANCEAntenneAntenne ANT896-6MHEinsatz für Router, Modems und Kommunikationsprozessoren für die Mobilfunkstandards GSM (2G), UMTS (3G), LTE (4G). Besonders gut geeignet für den Einsatz im Bahnumfeld. Applikationsbeispiele: - Telecontrol-Anwendungenin Bahnapplikationen. - Teleservice-Anwendungen, z. B. im Maschinenbau. - Weitere Anwendungen, z. B.Videoüberwachung in Zügen.- Höhere Zuverlässigkeit von Funkverbindungen durch Optimierung von Empfang und Abstrahlung der Signale. - Kostengünstige Verbindung zu Geräten in abgelegener, schwer zugänglicher oder aggressiver Umgebung. - Aufbau einer zuverlässigen Mobilfunk-Infrastruktur durch abgesetzte Antennen, auch wenn die Mobilfunkgeräte z. B. im Schaltschrank eingebaut sind.455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Prolongation des Darlehens?
Eine Prolongation des Darlehens bezieht sich auf die Verlängerung der Laufzeit eines bestehenden Darlehensvertrags. Dies geschieht in der Regel, wenn der Kreditnehmer nicht in der Lage ist, das Darlehen zum vereinbarten Fälligkeitsdatum vollständig zurückzuzahlen. Durch die Prolongation wird die Rückzahlungsfrist verlängert, was dem Kreditnehmer mehr Zeit gibt, um das Darlehen zurückzuzahlen. In vielen Fällen sind jedoch zusätzliche Zinsen oder Gebühren mit einer Prolongation verbunden, da die Bank dadurch länger auf ihr Geld warten muss. Es ist wichtig, die genauen Bedingungen und Kosten einer Prolongation sorgfältig zu prüfen, bevor man sich dafür entscheidet. **
-
Wie funktioniert die Beantragung und Rückzahlung eines Darlehens? Was sind die üblichen Konditionen und Voraussetzungen für die Gewährung eines Darlehens?
Die Beantragung eines Darlehens erfolgt in der Regel bei einer Bank oder einem Kreditinstitut, wo der Kreditnehmer einen Antrag stellt und seine Bonität nachweist. Nach Genehmigung des Darlehensvertrags wird das Geld ausgezahlt und in regelmäßigen Raten zurückgezahlt. Die üblichen Konditionen für die Gewährung eines Darlehens sind die Bonität des Kreditnehmers, die Höhe des Darlehens, die Laufzeit und der Zinssatz. **
-
Wie beeinflussen verschiedene Zinssätze die Gesamtkosten eines Darlehens?
Niedrigere Zinssätze führen zu niedrigeren Gesamtkosten eines Darlehens, da weniger Zinsen gezahlt werden müssen. Höhere Zinssätze erhöhen die Gesamtkosten eines Darlehens, da mehr Zinsen gezahlt werden müssen. Die Wahl des richtigen Zinssatzes kann erhebliche Auswirkungen auf die Gesamtkosten eines Darlehens haben. **
-
Welche Faktoren beeinflussen die Finanzierungskonditionen eines Kredits oder Darlehens?
Die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits sind entscheidende Faktoren, die die Finanzierungskonditionen beeinflussen. Zudem spielen auch der aktuelle Zinssatz am Markt, die Art des Kredits sowie das Risiko für den Kreditgeber eine Rolle. Eine gute Bonität und Sicherheiten können zu besseren Konditionen führen, während ein höheres Risiko zu höheren Zinsen und strengeren Bedingungen führen kann. **
Ähnliche Suchbegriffe für Darlehens
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen eines Darlehens?
Je länger die Kreditlaufzeit, desto niedriger sind die monatlichen Ratenzahlungen, da der Betrag über einen längeren Zeitraum verteilt wird. Eine längere Laufzeit bedeutet jedoch auch insgesamt höhere Zinskosten. Eine kürzere Kreditlaufzeit führt zu höheren monatlichen Raten, aber insgesamt niedrigeren Zinskosten. **
-
Wie beeinflusst die Kreditlaufzeit die monatlichen Ratenzahlungen eines Darlehens?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Betrag über einen längeren Zeitraum verteilt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Raten, da der Darlehensbetrag schneller zurückgezahlt werden muss. Die Gesamtkosten des Darlehens steigen mit einer längeren Kreditlaufzeit aufgrund der höheren Zinsen. **
-
Welche Auswirkungen hat die Zinszahlung auf die Gesamtkosten eines Darlehens?
Die Zinszahlung erhöht die Gesamtkosten eines Darlehens, da sie zusätzlich zum zurückgezahlten Kapitalbetrag geleistet werden muss. Je höher der Zinssatz ist, desto mehr Zinsen müssen insgesamt gezahlt werden. Eine längere Laufzeit des Darlehens führt ebenfalls zu höheren Gesamtkosten aufgrund der zusätzlichen Zinszahlungen. **
-
Was ist der übliche Zeitrahmen für die Rückzahlung eines Darlehens?
Der übliche Zeitrahmen für die Rückzahlung eines Darlehens variiert je nach Art des Darlehens und den Vereinbarungen zwischen Kreditgeber und Kreditnehmer. Typische Rückzahlungsfristen reichen von wenigen Monaten bis zu mehreren Jahren. Hypothekendarlehen haben oft Rückzahlungsfristen von 15 bis 30 Jahren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.